اقساط مارکت وارد فاز سوم توسعه شد؛ آغاز مسیر مارکتپلیس تخصصی اقساطی

اقساط مارکت پس از بیش از یک دهه فعالیت در بازار فروش اعتباری، وارد مرحله تازهای از توسعه شده است. راهاندازی یک مارکتپلیس تخصصی اقساطی، گسترش زیرساختهای فنی و افزایش همکاری با بانکها و نهادهای مالی، سه بخش اصلی این برنامه را تشکیل میدهند.
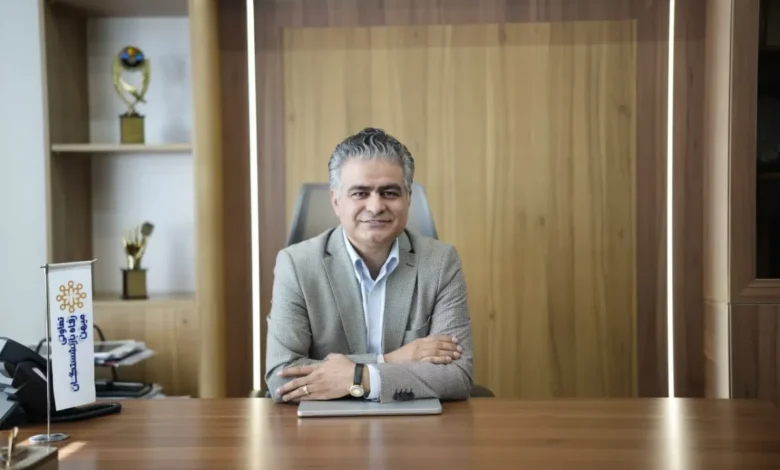
امین خادمی، مدیرعامل اقساط مارکت، در گفتوگو با رسانه عصر بانک جزئیات این مسیر را تشریح کرده است. به گفته او، فاز سوم توسعه اقساط مارکت از ابتدای تیر ۱۴۰۵ آغاز شده و هدف آن ایجاد بستری جامع برای خرید اعتباری کالا و خدمات است.
این مرحله تنها به گسترش یک فروشگاه اینترنتی محدود نمیشود. اقساط مارکت قصد دارد ارتباط میان مشتریان، فروشندگان و تامینکنندگان مالی را در یک زیرساخت یکپارچه و تخصصی شکل دهد.
سه مرحله مهم در مسیر توسعه اقساط مارکت
فعالیت اقساط مارکت را میتوان به سه دوره اصلی تقسیم کرد. هر دوره متناسب با وضعیت بازار، دسترسی به منابع مالی و تغییر رفتار خریداران شکل گرفته است.
مرحله نخست به سالهای ابتدایی دهه ۱۳۹۰ بازمیگردد. در آن زمان، بسیاری از زیرساختهای امروزی اعتبارسنجی و تامین مالی وجود نداشتند. به همین دلیل، اقساط مارکت علاوه بر تامین کالا، وظیفه تامین مالی خرید مشتریان را نیز بر عهده داشت.
دوره دوم از حدود سال ۱۳۹۸ آغاز شد. ورود شرکتهای لیزینگ، نهادهای مالی و مجموعههایی مانند تعاونی رفاه بازنشستگان، زمینه فاصله گرفتن بازار از فروش اقساطی سنتی را فراهم کرد. البته در آن مقطع هنوز اتصالهای فنی و سامانههای یکپارچه امروزی در دسترس نبودند.
اکنون اقساط مارکت وارد مرحله سوم شده است. این دوره با حرکت جدی به سمت فروش آنلاین، توسعه زیرساختهای اعتباری و راهاندازی مارکتپلیس تخصصی اقساطی شناخته میشود.
مارکتپلیس تخصصی اقساطی چه تفاوتی با فروشگاه آنلاین دارد؟
فروشگاه اینترنتی معمولا محصولات متعلق به یک مجموعه یا گروه مشخصی از تامینکنندگان را عرضه میکند. در مقابل، مارکتپلیس فضایی گستردهتر است که فروشندگان مختلف میتوانند محصولات و خدمات خود را در آن ارائه کنند.
تفاوت اصلی یک مارکتپلیس اقساطی با نمونههای نقدی، بعد از انتخاب محصول مشخص میشود. در خرید نقدی، مشتری کالا را انتخاب میکند و پس از ورود به درگاه بانکی، مبلغ سفارش را میپردازد. با انجام این مرحله، فرایند مالی خرید تقریبا به پایان میرسد.
مسیر خرید اعتباری متفاوت است. پس از انتخاب محصول، مراحل بررسی شرایط متقاضی، اعتبارسنجی، تخصیص اعتبار و تعیین روش بازپرداخت آغاز میشود. بنابراین، یک مارکتپلیس اقساطی باید علاوه بر زیرساخت فروش آنلاین، توانایی مدیریت فرایندهای مالی و اعتباری را نیز داشته باشد.
زیرساخت اقساط مارکت با همین نگاه توسعه پیدا کرده است. این پلتفرم حاصل حدود چهار سال برنامهریزی و توسعه فنی است و تلاش میکند مراحل دریافت اعتبار و خرید اقساطی را برای کاربر سادهتر کند.
براساس برنامه اعلامشده، مشتری میتواند در برخی طرحها مراحل خرید و تخصیص اعتبار را در زمانی کمتر از هشت دقیقه طی کند. هدف این است که تجربه خرید اقساطی تا حد امکان به سادگی یک خرید نقدی آنلاین نزدیک شود.
اعتبار خرید برای گروههای مختلف مشتریان
در اقساط مارکت یک سقف و مسیر اعتباری یکسان برای تمام کاربران تعریف نشده است. شرایط دریافت اعتبار براساس وضعیت متقاضی، سازمان محل فعالیت، منبع تامین مالی و ضوابط هر طرح تعیین میشود.
مشتریان سازمانی، کارکنان مجموعههای طرف قرارداد، بازنشستگان تامین اجتماعی، بازنشستگان دولتی و متقاضیان آزاد میتوانند از مسیرهای متفاوتی برای دریافت اعتبار استفاده کنند. مدارک لازم، میزان اعتبار و شیوه بازپرداخت نیز در هر طرح متفاوت خواهد بود.
سقف فعلی اعتبار در برخی طرحهای اقساط مارکت تا ۳۰۰ میلیون تومان اعلام شده است. با این حال، مبلغ نهایی اعتبار هر متقاضی پس از بررسی شرایط و براساس ضوابط طرح انتخابی مشخص میشود.
نرخ کارمزد و هزینه خرید اقساطی نیز عدد ثابتی برای تمام کاربران نیست. منبع تامین مالی، مدت بازپرداخت، نوع ضمانت و شرایط سازمان طرف قرارداد میتواند بر هزینه نهایی تاثیر بگذارد.
تمرکز اقساط مارکت بر اعتباردهی امن
مدیریت ریسک یکی از مهمترین بخشهای فروش اعتباری است. افزایش مطالبات معوق میتواند هم تامینکننده مالی و هم کسبوکار ارائهدهنده خدمات اقساطی را با مشکل روبهرو کند.
مدلهای اعتباری را میتوان به دو گروه کلی امن و بدون وثیقه تقسیم کرد. در مدلهای بدون وثیقه، تامینکننده مالی ریسک بیشتری را میپذیرد. هزینه مدیریت این ریسک نیز ممکن است بر نرخ نهایی کارمزد یا هزینه تامین مالی تاثیر بگذارد.
اقساط مارکت از ابتدای فعالیت خود تمرکز بیشتری بر مدلهای اعتباردهی امن داشته است. اعتبار سازمانی، امکان کسر اقساط از حقوق و استفاده از ضمانتهای قابل ارزیابی، بخشی از این ساختار را تشکیل میدهند.
مدیرعامل اقساط مارکت در گفتوگو با عصر بانک اعلام کرده است که این رویکرد باعث شده نرخ نکول مجموعه حتی در دورههای دشوار اقتصادی کنترل شود. به گفته او، نرخ نکول اقساط مارکت در این دورهها صفر درصد باقی مانده است.
کنترل ریسک فقط برای تامینکنندگان مالی اهمیت ندارد. کاهش احتمال نکول میتواند هزینه تامین اعتبار را نیز مدیریت کند و زمینه ارائه طرحهای اقتصادیتر به مشتریان را فراهم سازد.
تفکیک تامین مالی از تامین کالا و خدمات
بازار خرید اقساطی در نقطه اتصال صنعت مالی و تجارت قرار دارد. فعالیت موفق در این بازار به تخصص در اعتبارسنجی، تامین منابع، مدیریت ریسک، تامین کالا و خدمات پس از فروش نیاز دارد.
اقساط مارکت در فاز جدید فعالیت خود، تامین مالی را به مجموعههای متخصص این حوزه میسپارد. بانکها، شرکتهای لیزینگ و دیگر نهادهای مالی میتوانند منابع مورد نیاز طرحهای اعتباری را تامین کنند.
در سوی دیگر، تمرکز اقساط مارکت بر توسعه مارکتپلیس، جذب فروشندگان معتبر و عرضه کالا و خدمات با قیمت رقابتی قرار دارد. این تفکیک وظایف باعث میشود هر بخش از فرایند به وسیله مجموعهای متخصص مدیریت شود.
چنین ساختاری برای بانکها و تامینکنندگان مالی نیز اهمیت دارد. هنگامی که فرایند اعتباردهی بر یک مدل امن و کنترلشده استوار باشد، امکان تخصیص منابع با اطمینان بیشتری فراهم میشود.
تنوع کالا و خدمات در مارکتپلیس اقساط مارکت
مارکتپلیس اقساط مارکت قرار نیست فقط روی یک گروه کالایی متمرکز باشد. کاربران میتوانند متناسب با نیاز خود به مجموعهای از کالاها و خدمات دسترسی داشته باشند.
لوازم خانگی، کالاهای دیجیتال، فرش و گلیم، مبلمان و دکوراسیون بخشی از محصولات موجود در این بستر هستند. دستههای دیگری مانند طلا و زیورآلات، موتور سیکلت، بیمه و خدمات پزشکی نیز در ساختار مارکتپلیس قرار گرفتهاند.
گسترش این دستهبندیها ادامه خواهد داشت. اقساط مارکت قصد دارد با جذب فروشندگان و تامینکنندگان جدید از نقاط مختلف کشور، تنوع محصولات و خدمات خود را افزایش دهد.
این رویکرد به کاربران اجازه میدهد نیازهای مختلف خانوار را از یک بستر واحد تامین کنند. از سوی دیگر، فروشندگان نیز میتوانند به جامعه گستردهتری از خریداران اعتباری دسترسی داشته باشند.
افزایش تقاضا برای خرید اقساطی
تغییر شرایط اقتصادی، قدرت خرید نقدی بسیاری از خانوارها را کاهش داده است. در نتیجه، محصولاتی که پیش از این با پرداخت یکجای مبلغ خریداری میشدند، اکنون بیشتر در قالب طرحهای اقساطی تهیه میشوند.
افزایش تقاضا تنها نتیجه فشار اقتصادی نیست. توسعه زیرساختهای اعتبارسنجی، افزایش تنوع طرحها و آشنایی بیشتر مردم با ابزارهای مالی نیز در رشد بازار خرید اعتباری نقش دارند.
تجربه سالهای گذشته باعث شده شرکتهای فعال در صنعت لندتک نگاه دقیقتری به اعتباردهی داشته باشند. کنترل کیفیت سبد اعتباری، ارزیابی توان بازپرداخت و انتخاب مدل مناسب تامین مالی اکنون اهمیت بیشتری پیدا کرده است.
اقساط مارکت تلاش میکند میان افزایش دسترسی کاربران به اعتبار و حفظ سلامت سبد اعتباری تعادل برقرار کند. به همین دلیل، توسعه بازار بدون توجه به مدیریت ریسک در برنامه این مجموعه قرار ندارد.
توسعه الگوریتمهای تخصیص اعتبار
فاز سوم فعالیت اقساط مارکت فقط به افزایش تعداد فروشندگان یا محصولات محدود نمیشود. توسعه فنی سامانههای اعتباردهی نیز یکی از برنامههای اصلی این مرحله است.
اقساط مارکت در حال توسعه الگوریتمهای هوشمند تخصیص اعتبار و ایجاد ارتباط سریعتر با سامانههای اعتبارسنجی است. این زیرساختها میتوانند زمان بررسی شرایط مشتریان را کاهش دهند و مسیر دریافت اعتبار را سادهتر کنند.
در این مدل، اطلاعات متقاضی براساس ضوابط طرح مورد ارزیابی قرار میگیرد. سپس مناسبترین مسیر اعتباری با توجه به شرایط فرد و منابع مالی موجود پیشنهاد میشود.
اجرای این برنامه برای مشتریان سازمانی و متقاضیان آزاد اهمیت دارد. هرچه استعلام و بررسی اطلاعات سریعتر انجام شود، فاصله میان ثبت درخواست و تکمیل خرید نیز کاهش پیدا میکند.
چشمانداز فاز سوم اقساط مارکت
هدف اقساط مارکت در مرحله جدید، ایجاد بستری تخصصی برای خرید اعتباری کالا و خدمات است. این مسیر از یک سو به توسعه زیرساختهای مالی و اعتبارسنجی وابسته است. از سوی دیگر، بدون حضور فروشندگان معتبر و تنوع کافی محصولات به نتیجه نخواهد رسید.
به همین دلیل، دو مسیر بهصورت همزمان دنبال میشوند. مسیر نخست بر افزایش سرعت تخصیص اعتبار، اتصال به نهادهای مالی و کنترل ریسک تمرکز دارد. مسیر دوم نیز به جذب تامینکنندگان، گسترش دستهبندیها و بهبود تجربه خرید اختصاص پیدا کرده است.
اقساط مارکت میخواهد کاربران با سطوح درآمدی و شرایط شغلی متفاوت بتوانند کالاها و خدمات مورد نیاز خود را در بستری شفاف تهیه کنند. فراهم کردن مسیر سادهتر برای دریافت اعتبار، امکان مقایسه محصولات و دسترسی به فروشندگان مختلف، بخشهای اصلی این چشمانداز هستند.
ورود به فاز سوم را میتوان آغاز فصل تازهای در فعالیت اقساط مارکت دانست. فصلی که در آن تجربه بیش از یک دهه حضور در بازار فروش اقساطی، با فناوریهای مالی و ظرفیتهای تجارت آنلاین ترکیب میشود.